自動運転ソフトウェア「Autoware」を開発する株式会社ティアフォーは、2026年7月22日に東京証券取引所グロース市場へ上場しました。証券コードは593Aです。自動運転の社会実装を支える技術企業として期待される一方、上場時の初値は公開価格を下回り、その後の株価も大きく変動しています。
2026年10月28日時点では、上場後初めての決算説明会や第3四半期決算の内容が投資判断の重要な材料になっています。IPO公開価格と初値、最新の株価推移、業績・財務状況、Autowareを軸とした今後の成長性を整理し、ティアフォー株を検討する際に押さえておきたいポイントを解説します。
【2026年最新】ティアフォーは上場済み!証券コード593AとIPOの基本情報
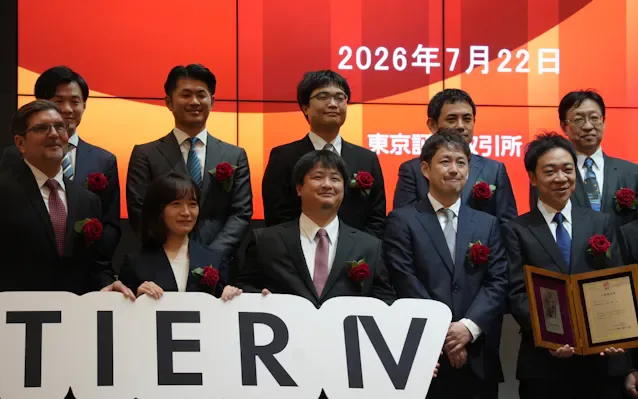
ティアフォーは、すでに株式市場で売買できる上場企業です。東京証券取引所が公表した新規上場会社概要によると、上場日は2026年7月22日、市場区分はグロース市場、業種は情報・通信業です。
会社の正式名称は株式会社ティアフォー、英語名はTIER IV, Inc.。代表取締役CEOは加藤真平氏で、2015年12月1日に設立されました。自動運転ソフトウェアの開発を中核とし、自動運転車両の開発・販売や実証実験、導入支援などを手がけています。
ティアフォーのIPOでは、2026年7月6日から10日までブックビルディングが実施され、7月13日に公開価格が決定しました。仮条件は1,015~1,085円で、公開価格は上限の1,085円でした。
ただし、公開価格が仮条件の上限に決まったことと、上場後に株価が上昇することは別の問題です。実際、上場初日の初値は1,009円となり、公開価格を7.0%下回りました。IPOに当選して公開価格で購入し、初値で売却した場合、1株当たり76円の損失が発生した計算です。
この初値形成は、ティアフォーの技術や将来性が否定されたことを意味するわけではありません。上場時点の企業価値に対する投資家の評価に加え、売買需給や赤字企業に対する投資姿勢などが株価に反映された結果と捉える必要があります。
【事業内容と上場の経緯】Autowareがティアフォーの競争力を支える理由
ティアフォーを理解するうえで欠かせないのが、自動運転用オープンソースソフトウェア「Autoware」です。同社の公式IR情報によると、加藤真平氏が名古屋大学で准教授を務めていた際に開発し、2015年8月に公開。その技術を事業化するため、同年12月にティアフォーが設立されました。
会社が掲げるビジョンは「自動運転の民主化」です。特定の自動車メーカーだけが自動運転技術を開発するのではなく、さまざまな企業や研究機関が技術を活用できる環境を整え、普及を促進する考え方です。
Autoware自体はオープンソースで利用できます。しかし、ソフトウェアを利用できることと、安全性や信頼性が求められる商用車両に搭載し、量産・運用することは同じではありません。車両ごとの適合作業、システム構築、安全性の検証、導入後の保守などが必要になります。
ティアフォーは、こうした実用化までの課題を埋めることで収益を生み出す事業モデルを構築しています。公式の決算説明会では、主に次の3つのサービスを展開していると説明されています。
- モビリティサービス:自治体や交通事業者などに向け、自動運転車両や関連サービスを提供する事業。
- デベロップメントサービス:自動車メーカーなどとの共同開発やソフトウェアライセンス提供を通じ、自動運転システムの開発を支援する事業。
- ソリューションサービス:自動運転システムの開発に必要なツールや開発環境を提供する事業。
この3事業に共通するのは、Autowareを基盤に開発から量産、運用までを支援する点です。開発段階ではプロジェクト収入が発生し、量産段階では車両ごとの収益、運用段階では保守や運用支援などの継続収益が期待できます。
上場は、こうした事業を拡大するための資本調達と企業成長の節目でもあります。東京証券取引所の資料では、公募株式数は1,744万9,600株とされています。上場に伴う資金調達を研究開発や事業拡大につなげられるかが、今後の評価を左右するポイントです。
ティアフォーの歩みは、自動運転ソフトウェアの公開から、技術を商用化する事業会社への発展という流れで整理できます。公式会社情報と東京証券取引所の新規上場会社概要を基に、主要な節目をまとめました。
| 時期 | 出来事 | 意味・ポイント |
|---|---|---|
| 2015年8月 | Autowareを公開 | オープンソースを活用した自動運転開発の基盤を形成 |
| 2015年12月 | ティアフォーを設立 | Autowareを活用した自動運転技術の事業化を開始 |
| 2017年 | 自動運転の公道実験を開始 | 実環境での技術検証を進める段階へ |
| 2018年12月 | The Autoware Foundationを設立 | オープンソースの開発・普及を支えるエコシステムを拡大 |
| 2025年1月 | 本店所在地を東京都品川区へ移転 | 事業拡大に伴う会社所在地の変更 |
| 2026年6月29日 | 東証が新規上場会社概要を公表 | IPOに向けた上場情報が公開される |
| 2026年7月13日 | IPO公開価格が1,085円に決定 | 仮条件の上限で公開価格が決定 |
| 2026年7月22日 | 東証グロース市場に上場 | 証券コード593Aで株式取引が開始 |
| 2026年8月14日 | 2026年9月期第3四半期決算を発表 | 上場後の業績と財務状況を確認できる重要な開示 |
上場時点での発行済株式総数は6,352万4,090株でした。上場前の発行済株式総数4,607万4,490株から増加しており、公募増資による資金調達が行われたことも特徴です。
なお、株式上場は自動運転技術の商用化が完了したことを示すものではありません。むしろ、研究開発段階から社会実装・量産段階へ事業を進め、その成長を継続的に市場へ説明していく局面に入ったと見るのが適切です。
【ティアフォーの株価推移】IPO公開価格・初値から2026年10月28日まで
ティアフォーの株価は、上場後に大きく変動しています。Yahoo!ファイナンスの株価時系列によると、2026年10月28日の終値は2,161円でした。公開価格1,085円と比較すると約99.2%高い水準です。
ただし、上場直後から一直線に上昇したわけではありません。初値は1,009円で公開価格を下回り、上場初日の終値も1,015円でした。その後、8月7日には871円まで下落する一方、9月4日には年初来高値となる3,790円を記録しています。
10月28日の終値2,161円は、この高値から約43%低い水準です。公開価格と比較すれば大幅高ですが、直近の高値で購入した投資家にとっては大きな含み損が生じ得る値動きでもあります。
株価推移を見る際には、公開価格との比較だけでなく、直近高値・安値、売買高、決算発表などのイベントを組み合わせて確認することが大切です。特に上場から間もないグロース株では、投資家の期待や需給の変化によって短期間で価格が大きく動くことがあります。
また、株価の上昇率が高いからといって、企業価値が同じ割合で改善したとは限りません。2026年10月28日時点では、赤字が続く企業であることも踏まえ、将来の成長期待が株価にどの程度織り込まれているかを検討する必要があります。
【業績・決算・財務状況】売上高の成長と赤字継続をどう評価するか
ティアフォーの業績を見るうえで重要なのは、売上高の拡大と利益面の課題を分けて考えることです。2026年8月14日に発表された2026年9月期第3四半期決算では、2025年10月から2026年6月までの累計売上高は51億7,800万円でした。一方、営業損失は68億2,600万円、経常損失は40億8,700万円、親会社株主に帰属する四半期純損失は41億7,400万円となっています。
会社が公表した通期業績予想は、売上高84億8,400万円、営業損失112億3,900万円、経常損失65億9,300万円、当期純損失67億3,600万円です。2025年9月期の売上高64億1,000万円に対して増収を見込む一方、通期でも大幅な赤字を予想しています。
赤字の背景には、自動運転の中核技術や次世代システムに対する研究開発投資があります。会社の決算説明会では、売上総利益の拡大を進めながら研究開発費を管理し、将来的な黒字化につなげる方針が示されました。
この段階で注目したいのは、売上高の伸びそのものよりも、売上高が増えるにつれて損失が縮小する構造が生まれているかどうかです。研究開発費や販売管理費が売上高の増加に比べて大きく膨らめば、事業が成長しても利益が改善しない可能性があります。
財務面では、2026年6月末時点の現金及び預金は約93億9,100万円でした。これはIPOによる公募増資を反映する前の数字です。会社の決算説明会では、上場に伴う公募増資によって第4四半期に純資産が約174億円増加する見込みも説明されています。資金調達は研究開発や事業展開を支える一方、調達後の資金がどのように使われ、どの程度の期間にわたって事業を支えられるかも重要です。
配当については、2026年9月期の会社予想は年間0円です。現状では配当収入を期待する銘柄というより、将来の事業拡大と黒字化を見込んで投資するタイプの企業といえます。2026年9月期の通期決算は、会社のIR情報によれば11月に発表される予定であり、10月28日時点では通期実績を確認できていません。
【今後の成長性と株価の見通し】Autowareの普及は利益につながるのか
ティアフォーの成長を判断するうえで、会社が示している重要な指標の一つが累計車両運用台数です。2026年8月の決算説明会では、2025年9月期末の累計114台から、2030年9月期には1,800台超への拡大を目指す方針が示されました。
この目標は、単純に将来の市場規模から逆算したものではなく、受注済み、または一定の条件付きで受注し、開発が進む複数のプロジェクトの量産目標を積み上げたものと会社は説明しています。ただし、計画上の目標であり、すべての案件が予定どおり量産に移行することを保証するものではありません。
会社は、累計車両運用台数が約800台に達することを、経常利益の黒字化に向けた目安の一つとして挙げています。車両が増えれば、導入時の収益に加えて、ソフトウェアやハードウェアの保守、運用支援などの継続収益を積み上げられる可能性があるためです。
もう一つの強みは、オープンソースを通じた技術開発の広がりです。会社の決算説明会によると、Autowareの開発者の約7割はティアフォー以外のエンジニアです。外部の企業や大学、開発者が参加するエコシステムは、技術の普及と開発効率の向上につながる可能性があります。
一方で、オープンソースであることは、ティアフォーだけがソフトウェアを独占できることを意味しません。技術そのものの普及を商業的な優位性に結び付けるには、車両への実装、安全性の検証、量産支援、運用データの活用など、実際の顧客が対価を支払うサービスで競争力を維持する必要があります。
今後の株価見通しを考える際には、少なくとも次の3点を確認したいところです。
- 売上高と粗利益の拡大:開発案件の増加が一時的な売上にとどまらず、利益を生み出せる事業構造につながっているか。
- 量産・運用台数の増加:受注したプロジェクトが実際に車両の導入・運用へ進み、継続収益が積み上がっているか。
- 研究開発費と損失の管理:先行投資を続けながらも、売上高の成長に伴って営業損失が縮小する道筋を示せるか。
これらの指標が改善すれば、長期的な成長期待を支える材料になり得ます。反対に、車両運用台数が計画を下回ったり、研究開発費の負担が重く残ったりすれば、将来への期待が高い株価を維持できない可能性もあります。
【投資リスクと評判】ティアフォー株を買う前に確認したい判断基準
ティアフォーの将来性を評価する際は、自動運転市場の拡大だけで判断しないことが大切です。技術に対する期待と、株主が実際に得られるリターンの間には、業績、株価水準、競争環境など複数の要素があります。
第一のリスクは、継続する営業赤字です。研究開発投資が将来の収益につながる可能性はありますが、投資を続けても量産化や継続収益の拡大が遅れれば、黒字化までに時間がかかるおそれがあります。資金調達後も、現金残高と資金消費のペースを確認する必要があります。
第二は、事業計画の実行リスクです。自動運転車両の導入には、車両メーカーや交通事業者との連携、導入先の運用体制、安全性の検証、関連制度への対応などが必要です。技術が完成しても、導入や量産のタイミングが遅れれば、売上計上や利益改善の時期も後ろ倒しになる可能性があります。
第三は、株価の変動リスクです。2026年10月28日の終値2,161円は公開価格を大きく上回る一方、9月4日の高値3,790円からは大きく下落しています。上場後の値動きが示すように、将来性への期待が株価を押し上げる局面と、期待の修正によって株価が下がる局面の両方があり得ます。
また、利益が赤字であるため、通常の黒字企業のようにPER(株価収益率)を使って割安度を判断することは難しい状況です。PBR(株価純資産倍率)などを参考にする場合でも、将来の損益や資金調達、事業の成長段階を踏まえた評価が欠かせません。
ティアフォーの評判や将来性を検討する際は、技術の知名度と投資対象としての魅力を分けて考える必要があります。Autowareの普及や企業との協業は事業上の強みになり得ますが、それだけで株価の上昇や黒字化が保証されるわけではありません。
投資を検討しやすいのは、長期的な自動運転市場の拡大を見込み、短期的な値動きや赤字継続を受け入れられる人です。反対に、安定した配当収入を重視する人、元本の変動を抑えたい人、短期間で業績の裏付けを求める人にとっては、慎重な判断が必要な銘柄です。
実際の判断では、株価だけを見て売買を決めるのではなく、四半期ごとの売上高、営業損失、現金及び預金、車両運用台数、会社が示す黒字化への道筋を継続して確認が必要です。
【ティアフォー上場】に関するよくある質問(FAQ)
Q1:ティアフォーはいつ上場しましたか?証券コードは何ですか?
A1:2026年7月22日に東京証券取引所グロース市場へ上場しました。証券コードは593Aです。会社の公式IR情報と東京証券取引所の新規上場会社概要で確認できます。
Q2:ティアフォーのIPO公開価格と初値はいくらでしたか?
A2:公開価格は1,085円、上場初日の初値は1,009円でした。初値は公開価格を76円、率にして7.0%下回りました。初値は上場後の需給によって決まるため、公開価格を下回ることもあります。
Q3:2026年10月28日時点のティアフォーの株価はいくらですか?
A3:Yahoo!ファイナンスの株価時系列によると、同日の終値は2,161円でした。9月4日には3,790円の高値を付けており、上場後は大きな値動きが続いています。株価は日々変動するため、売買前には最新の市場価格を確認してください。
Q4:ティアフォーの業績は黒字ですか?
A4:2026年9月期第3四半期累計では、売上高51億7,800万円に対し、営業損失68億2,600万円でした。通期の会社予想も営業赤字です。売上高の拡大とともに、研究開発費などの負担を管理し、利益を改善できるかが今後の焦点になります。
Q5:ティアフォー株は今後上がる可能性がありますか?
A5:自動運転車両の量産化や運用台数の増加、継続収益の拡大、赤字縮小が進めば、成長期待を支える材料になり得ます。一方、計画の遅れや研究開発費の負担、株価の変動には注意が必要です。将来の株価上昇が保証されているわけではありません。
ティアフォーは2026年7月22日に東証グロース市場へ上場し、証券コード593Aで取引されています。IPO公開価格は1,085円、初値は1,009円でした。10月28日の終値は2,161円となり、公開価格を上回る一方、上場後には大幅な上昇と下落の両方を経験しています。
同社の強みは、Autowareを基盤に自動運転の開発、量産、運用までを支援する事業モデルです。累計車両運用台数を2030年9月期に1,800台超へ拡大する目標や、継続収益を積み上げる戦略には成長の余地があります。
しかし、2026年9月期第3四半期累計では営業赤字が続き、通期予想も大幅な赤字です。技術の普及が売上高や利益の拡大に結び付くかどうかは、今後の決算と実際の導入実績で見極める必要があります。
【プロの結論】ティアフォーを評価する際に最も重要なのは、自動運転という成長分野に参入している事実だけでなく、その技術を持続的な収益へ変えられるかという点です。株価の上昇率や話題性に注目するだけでなく、売上高と営業損失の推移、車両運用台数、資金の余力、量産化の進捗を継続的に確認することが、投資判断の精度を高めることにつながります。
2026年9月期の通期決算を含む今後のIR開示は、ティアフォーの成長戦略が実績を伴って進んでいるかを判断する重要な材料になります。最新の決算資料と株価情報を確認し、自分の投資期間やリスク許容度に照らして判断することが大切です。