プレミアレシーブ2はおすすめ?2026年最新の評判・仕組みと元本割れリスクを解説
第一フロンティア生命の「プレミアレシーブ2」は、契約時に保険料を一括で払い込み、毎年の定期支払金を受け取りながら、死亡保障を家族に引き継ぐことを目指す終身保険です。円建て・米ドル建て・豪ドル建てを選べるほか、受取額を一定にする「基本プラン」と、指数の上昇に応じた上乗せを期待する「指数プラン」が用意されています。
ただし、毎年お金を受け取れることと、支払ったお金がいつでも元本割れせずに戻ることは別です。外貨建てでは為替変動、解約時には市場価格調整や解約控除が影響し、指数プランでも上乗せが発生しない年があります。2026年10月時点の公式情報をもとに、メリット・デメリット、評判の見方、相続対策としての使い方まで整理します。
【基本を解説】プレミアレシーブ2の仕組みと定期支払金
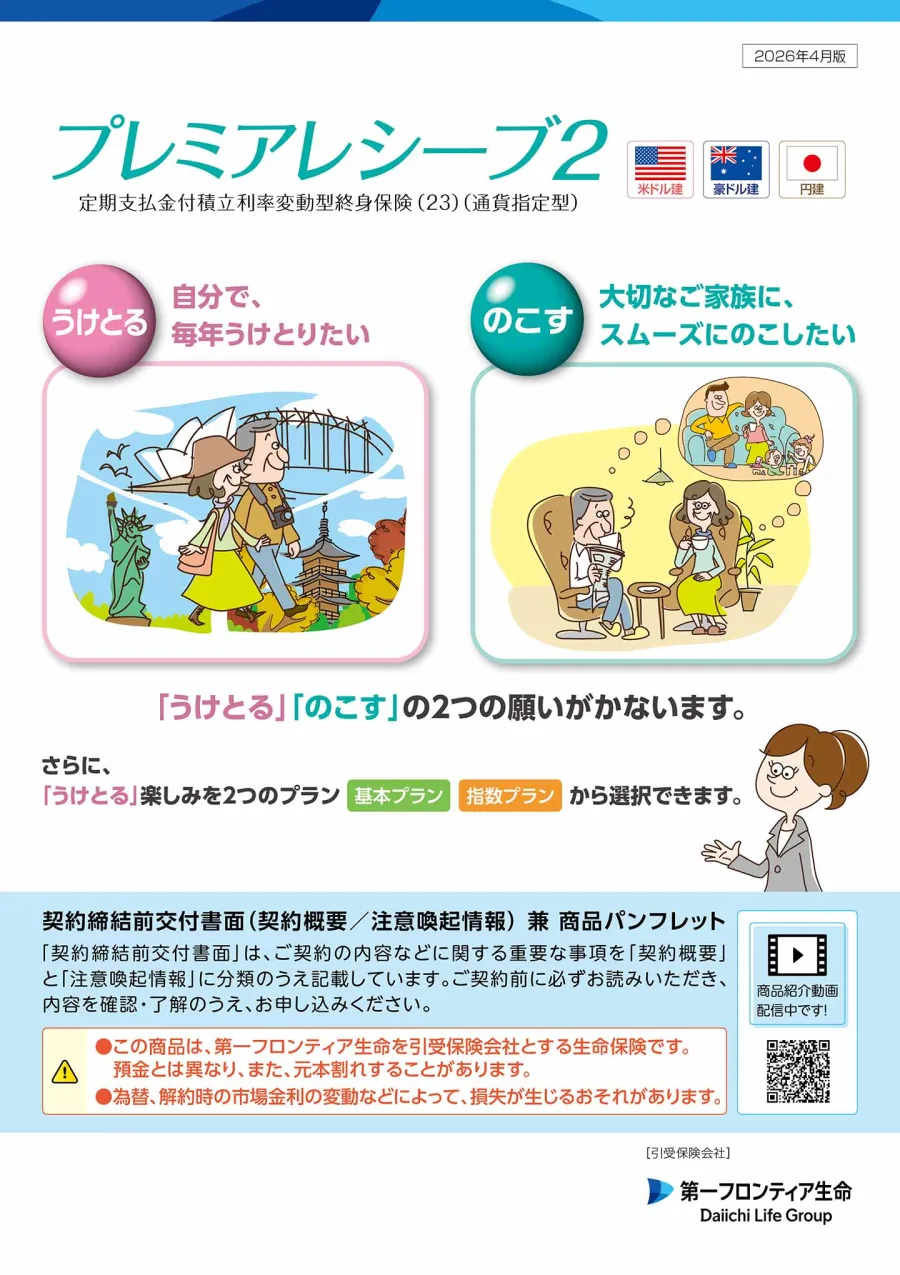
プレミアレシーブ2の正式名称は「定期支払金付積立利率変動型終身保険(23)(通貨指定型)」です。第一フロンティア生命が引き受ける生命保険で、保険料の払い込みは一時払方式です。商品設計上は、主に60~70代など、老後の資金を受け取りながら家族に資産を残したい人を想定しています。
契約後、最初の定期支払日は契約日から1年経過後の年単位の契約応当日です。その日に被保険者が生存していれば、契約者に定期支払金が支払われます。死亡した場合は、指定された死亡保険金受取人に死亡保険金が支払われます。
死亡保険金額は、原則として死亡時の基本保険金額と解約返戻金額のうち大きい金額です。基本保険金額は一時払保険料をもとに設定されるため、死亡保障については指定通貨建てで一時払保険料以上となる仕組みです。ただし、これは円換算額や途中解約時の返戻金を保証するものではありません。
積立利率の保証期間は10年で、更新時にはその時点の条件に基づいて積立利率が見直されます。したがって、契約時の利率が終身にわたって固定される商品ではありません。保険期間は終身ですが、定期支払金の計算条件は保証期間の更新によって変わる可能性があります。
また、定期支払金は契約者が受け取る仕組みであり、受取人を契約者以外に変更することはできません。家族に毎年の給付を直接渡すことを目的とする場合は、この点も確認が必要です。
【徹底比較】基本プランと指数プランはどちらを選ぶべき?
2つのプランの大きな違いは、毎年の定期支払金の計算方法です。基本プランは一定額を受け取る設計、指数プランは一定の定額部分に加え、参照指数が上昇した場合に上乗せが発生する設計です。
| 比較項目 | 基本プラン | 指数プラン |
|---|---|---|
| 定期支払金の構成 | 基本保険金額×基本プランの定期支払率 | 定額部分+指数連動部分 |
| 定額部分の水準 | 指数プランより定期支払率が高い | 基本プランより定期支払率が低い |
| 指数上昇時の上乗せ | なし | 参照指数の上昇に応じて期待できる |
| 指数が上昇しない場合 | 契約条件に応じた定期支払金を受け取る | 指数連動部分はゼロとなり、定額部分のみ |
| 受取額の予測しやすさ | 比較的高い | 上乗せ部分が変動するため低い |
| 死亡保険金・解約返戻金への指数上昇の反映 | 指数連動部分なし | 指数上昇による上乗せは反映されない |
| 向いている人 | 定期的な受取額の見通しを重視する人 | 上乗せの可能性を重視し、受取額の変動を許容できる人 |
指数プランの定期支払金は、基本保険金額に「指数プランの定期支払率」を乗じた定額部分と、参照指数の上昇率などを反映した指数連動部分の合計です。指数が前回の定期支払金の計算基準日と比べて上昇していなければ、指数連動部分はゼロになります。
ここで押さえたいのは、指数プランが株式投資のように運用益をそのまま積み上げる商品ではないことです。指数上昇による上乗せは定期支払金に反映される仕組みであり、指数が上昇したからといって死亡保険金や解約返戻金が同じ割合で増えるわけではありません。
指数プランでは、米ドル建て・豪ドル建ての連動率は100%、円建ては15%です。また、定期支払率は基本プランより低く設定されます。上乗せの可能性だけで選ぶのではなく、上乗せがない場合に受け取る定額部分と、追加費用を含めて比較する必要があります。
なお、指数プランの特約は原則として契約時に付加するもので、契約後に基本プランから指数プランへ変更することはできません。更新時には市場環境や所定の条件などによって基本プランに変更される場合もあります。申込時にどちらを選ぶかは、長期保有の前提も含めて検討してください。
【円・米ドル・豪ドル】通貨別のメリットと為替変動リスク
プレミアレシーブ2では、指定通貨として円・米ドル・豪ドルのいずれかを選びます。指定通貨は保険金額や定期支払金の基準となる通貨で、外貨建ての場合は、受取時に外貨のまま受け取るか、所定の条件で円に換算して受け取るかを選べます。
円建ては、円で生活費を支払う人にとって為替換算の影響を受けにくい点がメリットです。一方、外貨建ては、米ドルや豪ドルで資産を保有したい人や、将来の外貨支出を想定する人に選択肢となります。ただし、外貨建ての死亡保険金や解約返戻金を円に換算した金額は、為替相場によって増減します。
たとえば、契約時より円高が進めば、外貨での受取額が同じでも円換算額は少なくなります。反対に円安になれば円換算額が増える可能性がありますが、将来の為替水準を確実に予測することはできません。外貨建ての保険金が指定通貨ベースで一時払保険料以上となる設計であっても、円で受け取ったときに払込時の円換算額を下回る可能性は残ります。
定期支払金を円で受け取る場合、円換算に適用される為替レートは支払日ごとに変動します。第一フロンティア生命の公式資料では、定期支払金を円貨で受け取る際の換算に為替手数料はかからないとされていますが、為替相場の変動による受取額の差は避けられません。死亡保険金や解約返戻金を円で受け取る場合には、別途、通貨換算に伴う費用も確認が必要です。
通貨を選ぶ際は、単純に提示された積立利率の高さだけで決めないことが大切です。将来の生活費を円で支払うのか、外貨で使う予定があるのか、為替が不利に動いたときにも資金計画を維持できるかを基準に考えましょう。
【2026年最新情報】参照指数の動きとプレミアレシーブ2の評判
2026年10月27日付の第一フロンティア生命の公式「参照指数情報」では、米国投資戦略指数の値は米ドル建てが95.91、豪ドル建てが95.70、円建てが95.70と公表されています。これは指数そのものの値であり、契約者が受け取る定期支払金の額や利回りを直接示す数値ではありません。
指数プランの上乗せは、契約時から指数がどれだけ上がったかだけでなく、各回の定期支払金を計算する際に参照する指数の値が、直前の基準日と比べて上昇したかどうかに左右されます。そのため、指数の現在値だけを見て「今年は上乗せがある」「受取額が増える」と判断することはできません。実際の契約条件と定期支払日の基準値を確認する必要があります。
プレミアレシーブ2の評判を調べるときも、商品固有の契約者評価と、保険会社全体の口コミを区別が必要です。第一フロンティア生命についての顧客満足度調査や、保険商品の比較サイト、ファイナンシャルプランナーによる解説記事は参考になりますが、それらがプレミアレシーブ2の契約者だけを対象にした調査とは限りません。会社全体の評価を、そのまま当該商品の評価とみなすのは適切ではありません。
肯定的に評価されやすいのは、毎年の定期支払金を生活費や趣味などに充てながら、死亡保障を家族に残すという目的に合致する点です。一方、注意点として挙げられるのは、外貨建ての為替変動、途中解約時の返戻金の不確実性、指数プランの上乗せが確約されていないことです。
2026年の最新状況を判断する際は、過去の口コミや販売時の説明だけではなく、第一フロンティア生命が公開する最新の積立利率、為替レート、参照指数、契約締結前交付書面を確認しましょう。とくに指数プランでは、指数の過去の上昇実績が将来の受取額を保証するものではない点が重要です。
【最大のデメリット】元本割れ・市場価格調整・解約返戻金の注意点
プレミアレシーブ2を検討するうえで、最も慎重に確認したいのが途中解約時のリスクです。終身保険であっても、いつ解約しても払込保険料がそのまま戻るわけではありません。第一フロンティア生命の公式資料では、解約返戻金は指定通貨ベースでも一時払保険料を下回る場合があると説明されています。
主な要因は、市場価格調整と解約控除です。
市場価格調整とは、市場金利の変動に応じた運用資産の価値の変化を、解約返戻金に反映する仕組みです。一般的に、契約時などと比べて解約時の市場金利が上昇すると、債券価格が下落するため、解約返戻金は減少しやすくなります。反対に市場金利が低下した場合は、返戻金が増えることがあります。
解約控除は、契約からの経過年数などに応じて解約時に差し引かれる金額です。公式の重要情報シートでは、解約控除率の参考範囲として、外貨建ては6.00~0.17%、円建ては2.50~0.12%が示されています。実際に適用される率は契約条件によって異なるため、個別の設計書で確認してください。
この2つの影響は別々に生じます。解約控除が小さくなっても、市場価格調整によって返戻金が減る可能性があります。外貨建てでは、さらに円換算時の為替変動が加わります。したがって、途中でまとまった資金が必要になる可能性がある場合、解約返戻金だけを老後資金の確実な取り崩し原資として見込むのは危険です。
解約を検討する際は、契約時に受け取った設計書を用いて、複数の経過年数と市場金利の条件で返戻金を比較してください。定期支払金の累計額と解約返戻金を単純に足すだけでなく、税金や費用、円換算時の影響も含めて、実際に手元に残る金額を考える必要があります。
なお、生命保険には所定のクーリングオフ制度がありますが、申込日や保険料充当金の受領日などの起算条件、手続き期限が定められています。契約直後に判断を見直したい場合は、契約書類に記載された条件を速やかに確認しましょう。
【相続対策としての実力】メリットと向いている人・向いていない人
プレミアレシーブ2のメリットは、定期的な資金の受け取りと、死亡保険金による資産承継を一つの契約で組み合わせられる点です。保険金受取人を指定できるため、誰に資産を残したいかを明確にする際にも活用の余地があります。
生命保険の死亡保険金は、契約者・被保険者・受取人の関係などによって税務上の扱いが変わります。たとえば、契約者と保険料負担者が同一で、その人が被保険者でもあり、死亡保険金受取人が相続人であるなど、一定の条件を満たす場合には、相続税の生命保険金の非課税限度額(法定相続人1人につき500万円)が適用される可能性があります。ただし、すべての契約に自動的に適用されるわけではありません。
また、死亡保険金は受取人が請求して受け取る仕組みで、遺産分割協議が終わるまで待たずに資金を確保できる場合があります。一方で、契約内容や受取人の指定、相続人間の事情によって取り扱いが異なることもあります。相続税の節税だけを目的に加入するのではなく、家族構成や他の財産、納税資金の必要額を合わせて検討することが大切です。
向いているのは、生活費や医療費などの予備資金を別に確保したうえで、長期に使う予定のない資金を持ち、定期支払金と家族への死亡保障を両立したい人です。外貨建てを選ぶなら、為替変動による円換算額の減少を受け入れられることも条件になります。
反対に、近い将来に住宅購入や介護費用などでまとまった資金を使う予定がある人、元本保証を最優先する人、定期支払金の上乗せを確実な収益として期待する人には、慎重な判断が必要です。流動性を重視するなら、預貯金などの安全資産と役割を分けて考えるほうが現実的です。
相続対策としては、死亡保険金の受取人、契約者、被保険者、保険料負担者の組み合わせを確認したうえで、税理士や相続に詳しい専門家にも相談しましょう。保険を使うこと自体が節税を保証するわけではなく、家族に残す資産の額と、契約者自身が使える資金のバランスが重要です。
【プレミアレシーブとプレミアレシーブ2の違い】商品名だけで判断しない
「プレミアレシーブ」と「プレミアレシーブ2」は名称が似ていますが、同一商品として扱うべきではありません。第一フロンティア生命の公式商品ページには、従来のプレミアレシーブの円建て商品など、現在は新規取り扱いを停止している商品が掲載されています。一方、プレミアレシーブ2は「定期支払金付積立利率変動型終身保険(23)(通貨指定型)」として案内されています。
プレミアレシーブ2では円・米ドル・豪ドルの通貨選択肢と、基本プラン・指数プランの仕組みが設けられています。旧商品と比較する際には、通貨、積立利率保証期間、契約時の費用、定期支払金の計算方法、解約控除、市場価格調整の条件を確認してください。
また、同じ商品名であっても、募集代理店によって掲載資料や取り扱い条件が異なる場合があります。古いパンフレットや過去の比較記事の数値をそのまま使うのではなく、自分が申し込む代理店の最新の契約締結前交付書面と設計書を基準にすることが大切です。
【プレミアレシーブ2】に関するよくある質問(FAQ)
Q1:プレミアレシーブ2は元本保証の商品ですか?
A1:元本保証の商品ではありません。死亡保障には指定通貨建てで一時払保険料以上となる仕組みがありますが、途中解約時の返戻金は指定通貨ベースでも払込保険料を下回ることがあります。外貨建ての場合は、円換算額が払込時を下回る可能性もあります。
Q2:基本プランと指数プランはどちらがおすすめですか?
A2:受取額の予測しやすさを重視するなら基本プラン、参照指数の上昇による上乗せを期待するなら指数プランが比較対象になります。ただし、指数プランは定額部分の定期支払率が基本プランより低く、上乗せが発生しない年もあります。両方の設計書で定期支払金と費用を比較してください。
Q3:毎年の定期支払金は必ず増えていきますか?
A3:いいえ。基本プランは所定の条件のもとで一定額を受け取る仕組みで、指数プランも指数連動部分が毎年必ず増えるわけではありません。参照指数が前回の基準日より上昇していない場合、指数連動部分はゼロになります。
Q4:途中で解約するとどうなりますか?
A4:解約返戻金を受け取れますが、解約控除や市場価格調整の影響により、指定通貨ベースでも一時払保険料を下回る可能性があります。外貨建てでは円換算時の為替変動も影響します。解約前に、契約時の設計書と最新の解約返戻金額を確認してください。
Q5:相続対策として加入すれば相続税が必ず安くなりますか?
A5:必ず安くなるわけではありません。生命保険金の非課税限度額は、契約者・保険料負担者・被保険者・受取人の関係など、所定の条件によって適用の有無が変わります。相続財産全体と家族の状況を踏まえ、税理士などに確認することをおすすめします。
プレミアレシーブ2は、毎年の定期支払金を受け取りながら、死亡保障を家族に引き継ぐことを目指す終身保険です。基本プランは受取額の見通しを立てやすく、指数プランは参照指数の上昇による上乗せを期待できます。通貨も円・米ドル・豪ドルから選べるため、資金計画や相続の意向に応じて比較できる点が特徴です。
ただし、定期支払金があるからといって、資産全体が減らないことや、いつ解約しても元本が戻ることを意味するわけではありません。外貨建てでは為替変動、途中解約では市場価格調整と解約控除が影響し、指数プランの上乗せも保証されていません。
検討する際は、①生活資金・医療費などを別に確保できているか、②指定通貨での受取額と円換算額の違いを理解しているか、③途中解約時の返戻金を確認したか、④基本プランと指数プランの定額部分・費用を比較したか、⑤相続時の受取人指定と税務上の扱いを確認したか、という5点をチェックしてください。
2026年の最新情報を確認する場合は、第一フロンティア生命の公式商品ページ、最新の契約締結前交付書面、積立利率・為替レート・参照指数の情報が判断の出発点になります。商品の魅力だけでなく、資金を長期に固定することの負担と、家族に残したい保障の必要額を比べたうえで、自分の資産全体の中で役割を決めることが大切です。
主な参照資料:第一フロンティア生命「プレミアレシーブ2」商品ページ・契約締結前交付書面兼商品パンフレット・参照指数情報(2026年10月27日公表値)、多摩信用金庫「重要情報シート プレミアレシーブ2」(2025年4月版)。