井岡一法(いおか・かずのり)氏は、元プロボクサーとして競技に携わり、引退後はボクシングジムの運営やプロモーション、選手の育成に力を注いできた人物です。元世界王者の井岡弘樹氏の兄であり、世界4階級制覇を達成した井岡一翔選手の父としても知られています。2012年度には、優れたトレーナーを表彰するエディ・タウンゼント賞を受賞しました。
一方、2016年に浮上した脱税疑惑と、2018年に報じられた約3億5,000万円の申告漏れは、井岡一法氏の名前が広く知られるきっかけの一つとなりました。2024年には長年運営してきた井岡ジムの継承も報じられ、現在の立場にも変化が生じています。2026年の状況を把握するには、過去の実績と税務問題、その後のジム運営の変化を分けて理解する必要があります。
【人物像を解説】井岡一法はどんな人物?経歴と家族関係を整理
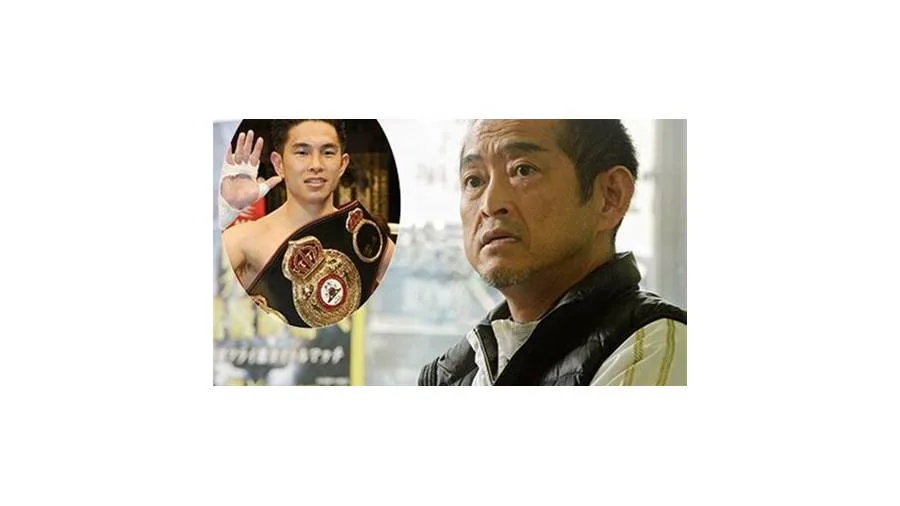
井岡一法氏を理解するうえで欠かせないのが、ボクシング一家の中で果たしてきた役割です。自らリングに立った経験を持ちながら、引退後は選手を育てる側へと軸足を移し、弟や息子をはじめとする選手たちの競技人生を支えてきました。
基本プロフィールは次のとおりです。
- 氏名:井岡一法(いおか・かずのり)
- 生年月日:1967年7月27日
- 2026年の年齢:59歳
- 主な経歴:元プロボクサー、ボクシングトレーナー、プロモーター、元井岡ボクシングジム会長
- 家族:弟は井岡弘樹氏、長男は井岡一翔選手
- 主な受賞歴:2012年度エディ・タウンゼント賞
一法氏は弟の弘樹氏とともにボクシングの世界で経験を積み、現役引退後は選手育成とジム運営に携わりました。自身がトップ選手として実績を積む道だけではなく、競技を支える立場から成果を生み出してきた点が特徴です。
井岡弘樹との兄弟関係井岡弘樹氏は、一法氏の弟にあたります。弘樹氏は元WBC世界ミニマム級王者、元WBA世界ライトフライ級王者として知られる元世界2階級制覇王者です。
2人はボクシングを通じて関係を深め、2002年には共同で井岡ボクシングジムを開設しました。その後、2013年にはジム運営上の体制変更があり、6月1日付で一翔選手が所属する井岡ジムの会長が弘樹氏から一法氏へ変更されることが承認されています。弘樹氏は別途、井岡弘樹ジムの会長に就任しました。
この経緯からも分かるように、兄弟は同じボクシング一家に属しながら、それぞれの立場でジム運営を担ってきました。現在の井岡ジムと井岡弘樹ジムを、同一の施設・組織として混同しないことが大切です。
井岡一翔との親子関係井岡一翔選手は一法氏の長男です。一翔選手は2011年にWBC世界ミニマム級王座を獲得し、その後も階級を上げながら世界タイトルを獲得。世界4階級制覇を成し遂げた日本を代表するプロボクサーの一人です。
一法氏は、息子の競技人生において父親であると同時に、トレーナーとしても重要な役割を担いました。2012年には一翔選手がWBA世界ライトフライ級王座を獲得し、2階級制覇を達成。父親の指導力が広く注目される契機となりました。
ただし、親子関係と現在の競技指導体制は別の問題です。一翔選手はその後、所属ジムやトレーナーをめぐる環境の変化を経験しています。2026年10月22日の日刊スポーツ報道では、一翔選手が現役続行と大みそかの再起戦を表明しましたが、これは一法氏が現在も所属ジムの会長や専属トレーナーを務めていることを意味するものではありません。
【経歴・年表】元プロボクサーからプロモーター兼トレーナーへ
井岡一法氏の経歴は、選手としての経験を指導や興行運営に生かしてきた歩みとして整理できます。公開報道で確認できる主な節目を時系列でまとめました。
| 時期 | 出来事 | 意味・実績 |
|---|---|---|
| 1967年7月27日 | 大阪のボクシング一家に生まれる | 弟の弘樹氏、長男の一翔選手とともに、ボクシングとの関わりが深い人物として知られる |
| 現役引退後 | 選手育成や弟・弘樹氏のサポートに携わる | 競技者から指導者・運営者へ活動の軸を移す |
| 2002年 | 弘樹氏と井岡ジムを開設 | 選手育成とジム運営の基盤を築く |
| 2012年 | エディ・タウンゼント賞の受賞が決定 | 井岡一翔選手と宮崎亮選手の育成実績が評価される |
| 2013年 | 井岡ジムの会長に就任 | 弘樹氏のジムと運営体制を分け、それぞれのジムを運営する形に移行 |
| 2013年 | ジム経営会社「一伸」の設立が報じられる | 興行やジム経営を事業として展開 |
| 2016年 | 脱税疑惑が報道される | 国税局による調査をめぐり、一法氏と会社の税務問題が注目される |
| 2018年 | 約3億5,000万円の申告漏れが報じられる | 約2億円が所得隠しと認定されたと報道。一法氏側は修正申告済みと説明 |
| 2024年10月 | 井岡ジムが匠ボクシングジムへ移行 | 石田匠氏が会長に就任。一法氏は助言などの支援に回る方針と報じられる |
| 2026年 | 旧井岡ジム会長時代とは異なる運営体制 | 一法氏本人の現在の役職や活動範囲は、過去の肩書と区別して捉える必要がある |
この年表で注目したいのは、2002年のジム開設から2024年の継承まで、選手育成の現場と組織運営の両方に関わってきたことです。
2013年にはジム経営会社「一伸」の設立も報じられました。ボクシングジムの運営は、選手への指導だけで完結するものではありません。興行の企画、チケット販売、スポンサーとの関係、施設の維持など、多様な業務が伴います。一法氏はトレーナーであると同時に、こうした事業面を担うプロモーターでもありました。
【世界王者を育成】エディ・タウンゼント賞の受賞理由と指導実績
井岡一法氏のキャリアを評価するうえで、最も明確な実績の一つが2012年度のエディ・タウンゼント賞です。この賞は、優れたボクシングトレーナーを顕彰するもので、名トレーナーのエディ・タウンゼント氏の名を冠しています。
ボクシングニュースが2012年12月22日に報じた内容によると、一法氏への授賞は同月21日の選考会で決まりました。実際の授賞式は2013年1月31日に後楽園ホールで行われ、ボクシングモバイルも受賞者を井岡ジムの井岡一法トレーナーと伝えています。
井岡一翔と宮崎亮、2人の世界王者受賞の大きな理由となったのは、井岡一翔選手と宮崎亮選手という2人の世界王者を育てた実績です。
- 井岡一翔選手:2012年6月にWBA・WBC世界ミニマム級王座の統一を果たし、同年12月にはWBA世界ライトフライ級王座を獲得して2階級制覇を達成しました。
- 宮崎亮選手:2012年12月31日の世界王座決定戦で勝利し、WBA世界ミニマム級王座を獲得しました。
2012年の大みそかには、井岡ジムから2人の世界王者が誕生しました。ボクシングニュースは、同じ日に世界王座を懸けて戦った両選手の育成実績を、一法氏の評価と結びつけて報じています。
トレーナーとして評価されたポイントプロボクシングでは、選手本人の身体能力や努力に加え、戦術を組み立てる指導者の役割も大きくなります。トレーナーには、選手の長所を把握すること、相手に応じた戦略を練ること、試合に向けた練習環境を整えることなどが大切です。
一法氏の受賞は、少なくとも一翔選手と宮崎選手を世界王座へ導いた指導実績が、同賞の選考で高く評価されたことを示しています。ただし、受賞歴だけで指導方法のすべてを説明できるわけではありません。選手本人の能力や努力、所属ジムの環境、対戦相手との相性など、複数の要因が重なって世界王者という成果につながります。
選手を育てる仕事と興行を運営する仕事の両方を経験してきたことも、一法氏の特徴です。現場の指導と事業運営を兼ねる立場は、競技に専念する選手とは異なる責任を伴います。その二つの役割を担ってきた点に、一法氏のキャリアの特色があります。
【脱税疑惑の真相】2016年の報道と2018年の申告漏れを検証
井岡一法氏について検索されることが多いのが、脱税疑惑をめぐる問題です。この件は、2016年の疑惑報道と、2018年に明らかになった税務調査の結果を分けて理解すると、金額や事実関係を整理しやすくなります。
2016年:5億円以上との疑惑が報じられる2016年9月20日、ライブドアニュースは週刊新潮の報道をもとに、一法氏に巨額の所得隠し疑惑が浮上したと伝えました。当時の記事では、国税局査察部による調査をめぐり、所得隠しの総額が少なくとも5億円に上る可能性があるとの見方が紹介されていました。
この段階で報じられていたのは、調査中の疑惑と関係者の見方です。5億円という数字を、そのまま後に確定した申告漏れの金額として扱うことはできません。
2018年:約3億5,000万円の申告漏れが判明2018年4月26日付の日刊スポーツは、一法氏と、同氏が代表取締役を務めていたジム経営会社「一伸」が大阪国税局の税務調査を受け、2015年までの約4年間で合計約3億5,000万円の申告漏れを指摘されたと報じました。
同報道によると、申告漏れのうち約2億円については、仮装・隠蔽を伴う所得隠しと認定されたとされています。重加算税を含む追徴税額は1億数千万円に上るとみられる、とも伝えられました。
報道では、興行のチケット代やスポンサー収入、経営していた整骨院の売り上げなどが問題になったとされています。一法氏側は取材に対し、国税当局との間に見解の相違があったとしながらも、すでに修正申告を済ませたと説明しました。
報道された金額と確認できる事実の違い一連の経緯を整理すると、2016年の5億円以上という数字は疑惑段階で報じられた金額であり、2018年の約3億5,000万円は税務調査による申告漏れの指摘額です。約2億円は、その内数として所得隠しと認定されたと報じられた金額にあたります。
また、税務上の申告漏れや所得隠しと、刑事裁判で有罪が確定したことは同じ意味ではありません。日刊スポーツが伝えた修正申告の説明と税務調査の結果は、刑事裁判の有罪判決があったことを示すものではありません。
したがって、この問題については「疑惑が報じられた」「税務調査で申告漏れを指摘された」「一法氏側が修正申告済みと説明した」という段階を区別が必要です。単に「5億円の脱税が確定した」と表現すると、報道された内容の違いが失われてしまいます。
【会社経営と豪邸】一伸の事業内容・所在地の報道・現在のジム運営
井岡一法氏の会社経営をめぐっては、2013年に設立されたと報じられた「一伸」が知られています。2018年の日刊スポーツ報道では、一法氏が代表取締役を務め、興行やジム経営を手掛けていた会社として紹介されました。
井岡一法が手掛けた会社経営とはプロボクシングの興行では、選手の育成とは別に、試合の企画、対戦カードの調整、チケット販売、スポンサー収入などの事業活動が発生します。ジムを経営する場合には、選手の練習環境や施設の維持管理も必要です。
一法氏は、トレーナーとして選手を育てながら、プロモーターとして興行を企画し、会社を通じてジム運営などの事業にも携わっていたと報じられています。こうした複数の業務を担う体制は、ボクシングの競技面と事業面が密接に結びついていることを示しています。
一方、過去に代表取締役を務めていたことと、2026年現在も同じ会社を同じ立場で経営していることは別です。会社の現在の事業状況や代表者については、過去の記事だけから断定できません。
豪邸の場所は大阪府堺市と報じられた井岡一法氏や井岡家の豪邸については、2016年の疑惑報道に関連して、週刊誌系の記事や芸能情報サイトが大阪府堺市内の住宅を取り上げました。一部の記事では、豪邸や「一翔記念館」とされる施設に関する情報も紹介されています。
ただし、こうした住宅の詳細については、報道内容と公的な不動産情報を区別する必要があります。堺市内という地域情報と、住宅の正確な所在地や所有関係が公的に確認されたことは同じではありません。豪邸に関する話題だけで、税務問題の全容や資産状況まで判断することはできません。
2024年に井岡ジムを継承、2026年の現在は?一法氏の現在の立場を理解するうえで重要なのが、2024年の井岡ジム継承です。スポニチ、日刊スポーツ、ボクシングニュースなどは、元日本スーパーフライ級王者の石田匠氏が井岡ジムを引き継ぎ、2024年10月1日付で匠ボクシングジムとして再出発することを報じました。
石田氏は井岡ジムで長年指導を受けた選手で、一法氏は継承にあたって助言などの形で支援する方針を示していました。これにより、長く続いた一法氏中心のジム運営は、新たな会長のもとで次の段階へ移っています。
2026年現在、一法氏を紹介する際に「元井岡ボクシングジム会長」という肩書を使うことは経歴の説明として適切ですが、現職の会長と表現するのは正確ではありません。また、2026年10月には一翔選手の現役続行が報じられていますが、息子が現役を続けていることと、父親が旧ジムの会長職を継続していることは切り分けて考える必要があります。
【評判・人物像】指導者としての評価とプロモーター活動の実態
井岡一法氏への評価は、ボクシング指導者としての実績と、会社経営をめぐる税務問題という二つの側面から見る必要があります。どちらか一方だけで人物像を決めると、経歴の重要な部分を見落としてしまいます。
選手育成で示した実績指導者としての評価を支える客観的な材料は、井岡一翔選手と宮崎亮選手の世界王座獲得、そして2012年度エディ・タウンゼント賞の受賞です。加えて、長年指導した石田匠氏が2024年に井岡ジムを継承したことも、指導を受けた選手との継続的な関係を示す出来事です。
石田氏は引退式の際、井岡ジムでの20年間を自身の誇りとして振り返り、一法氏についても本気で向き合ってくれたと語っています。こうした本人の発言は、指導を受けた選手側から見た一法氏の評価を知る手掛かりになります。ただし、特定の選手による評価を、すべての関係者に共通する評判とみなすことはできません。
プロモーターとしての活動プロモーターは、選手を指導するトレーナーとは異なり、試合や興行を企画・運営する役割を担います。対戦相手との調整、興行の採算、スポンサーとの関係など、競技の外側にある事業活動も重要です。
一法氏は、トレーナーとして選手を育てるだけでなく、興行を企画するプロモーターとしても活動してきました。2018年の税務問題が注目された背景には、こうした事業活動に伴う収入や会社経営があったと報じられています。
この事例から見えてくるのは、ボクシング界では選手の競技成績と運営側の経営責任を別々に評価する必要があるということです。優れた選手を育てた実績があっても、事業運営や税務処理の問題が自動的に解消されるわけではありません。反対に、税務問題が報じられたことだけで、過去の指導実績まで存在しなかったことになるわけでもありません。
評判を判断するための3つの視点井岡一法氏について情報を調べる際は、次の3点を基準にすると、過度に肯定的な評価や否定的な噂に左右されにくくなります。
- 競技実績:世界王者の育成、受賞歴、選手本人の証言など、実際の成果に基づいて評価する。
- 経営・税務問題:疑惑段階の報道、税務調査による指摘、本人側の説明を区別する。
- 現在の活動:過去の役職や経歴と、2026年時点の職務・活動を混同しない。
この3つの視点を持つことで、井岡一法氏を単に「世界王者の父」として見るのでも、「税務問題が報じられた人物」としてだけ捉えるのでもなく、競技と事業の両面に携わってきた人物として理解できます。
【井岡一法】に関するよくある質問(FAQ)
Q1:井岡一法は何をしている人物ですか?
A1:元プロボクサーで、引退後はボクシングトレーナー、プロモーター、ジム運営者として活動してきた人物です。井岡一翔選手と宮崎亮選手を世界王者に育て、2012年度エディ・タウンゼント賞を受賞しました。2024年には井岡ジムが石田匠氏に継承されています。
Q2:井岡一法と井岡弘樹、井岡一翔はどのような関係ですか?
A2:井岡弘樹氏は一法氏の弟、井岡一翔選手は一法氏の長男です。弘樹氏と一法氏は2002年に井岡ジムを共同で開設し、一法氏はその後、一翔選手のトレーナーとしても活動しました。
Q3:井岡一法の脱税疑惑は本当だったのですか?
A3:2016年に巨額の所得隠し疑惑が報じられ、2018年には大阪国税局の税務調査により約3億5,000万円の申告漏れが指摘されたと日刊スポーツが報じています。そのうち約2億円は所得隠しと認定されたとされています。一法氏側は国税当局との見解の相違に言及し、修正申告済みと説明しました。疑惑報道の金額と税務調査で指摘された金額は区別する必要があります。
Q4:井岡一法はエディ・タウンゼント賞をなぜ受賞したのですか?
A4:2012年度の同賞は、井岡一翔選手と宮崎亮選手を世界王者に育てたトレーナーとしての実績が評価され、贈られました。受賞決定は2012年12月、授賞式は2013年1月31日に行われています。
Q5:井岡一法の豪邸はどこにありますか?
A5:過去の週刊誌系報道や関連サイトでは、大阪府堺市内の住宅が取り上げられています。ただし、正確な所在地や所有関係を裏付ける公的情報とは区別して考える必要があります。
Q6:井岡一法は2026年現在も井岡ジムの会長ですか?
A6:過去の肩書は「井岡ボクシングジム会長」ですが、2024年10月には石田匠氏がジムを継承し、匠ボクシングジムとして再出発したと報じられています。一法氏は助言などの支援に回る方針とされており、旧井岡ジムの会長職と現在の活動を同一視するのは適切ではありません。
井岡一法氏は、元プロボクサーから指導者・プロモーターへと活動の幅を広げ、井岡一翔選手と宮崎亮選手を世界王者に育てた人物です。2012年度のエディ・タウンゼント賞受賞は、その指導実績を示す重要な節目となりました。
一方、2016年の脱税疑惑報道と2018年の約3億5,000万円の申告漏れ報道は、会社経営や興行収入をめぐる問題として記録されています。疑惑段階で伝えられた金額と、税務調査で指摘された金額、本人側の説明を整理して理解することが大切です。
加えて、2024年には井岡ジムが石田匠氏へ継承され、運営体制が変化しました。2026年の井岡一法氏を理解するには、世界王者を育てた過去の実績を正当に評価すると同時に、現在の役職や活動についてはその後の変化を踏まえる必要があります。
【プロの結論】井岡一法氏の人物像を判断する際の核心は、競技指導の実績、事業経営に関する責任、そして現在の活動をそれぞれ分けて評価することです。世界王者を育てた功績と税務問題の報道は、どちらか一方で他方を打ち消せるものではありません。過去の実績は具体的な受賞歴や試合結果から、税務問題は当時の報道と本人側の説明から、現在の立場はジム継承などの新しい動きから確認する。この視点が、井岡一法という人物を理解するための最も確かな判断基準になります。