りそな銀行の普通預金金利は、2026年10月28日現在、年0.400%(税引前)です。りそなホールディングスが2026年9月24日に公表した公式発表によると、11月2日からは年0.500%へ引き上げられる予定です。今回の改定では、預金金利が年0.100ポイント上昇します。
気になるのは、実際に受け取れる利息がいくら増えるのかという点でしょう。例えば、100万円を1年間預けた場合、単純計算による税引前の利息は現在の4,000円から5,000円へ増えます。ただし、税引後の受取額や実際の利息は、預入期間や日々の残高などによって変わります。定期預金との金利差、埼玉りそな銀行などグループ各行の動向も含め、預け先を選ぶための判断材料を整理します。
【2026年10月28日現在】りそな銀行の普通預金金利は年0.400%、11月2日から0.500%へ
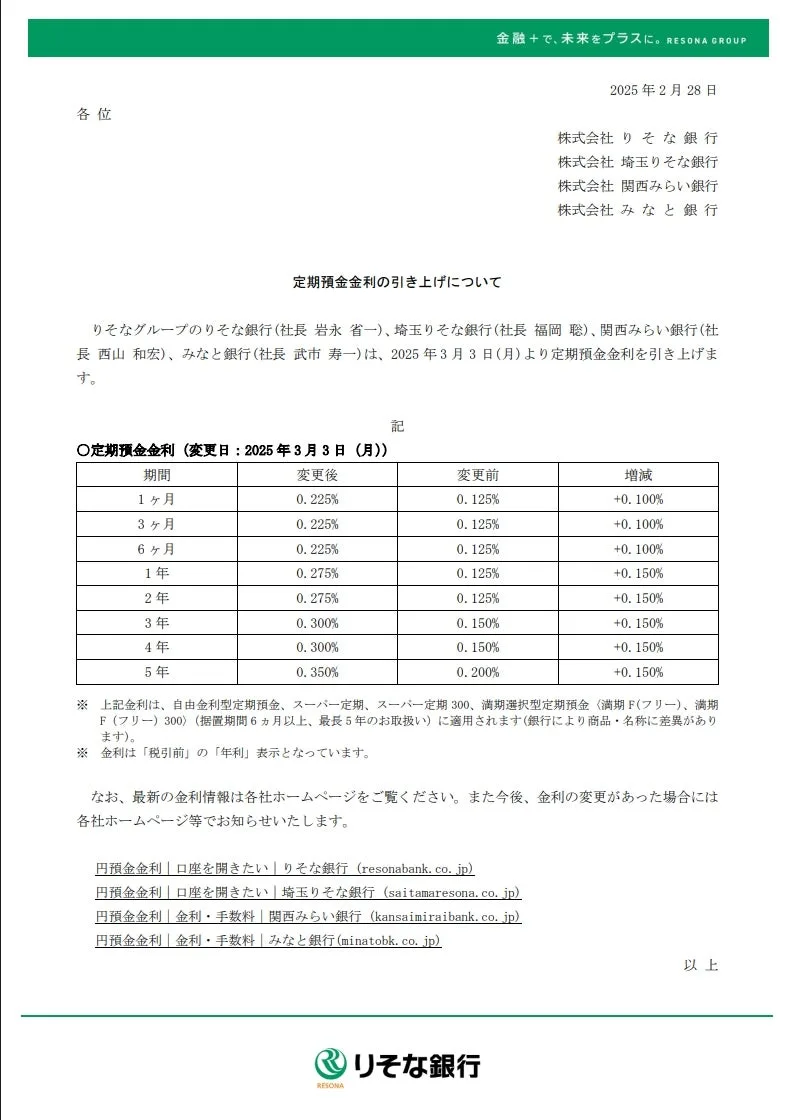
りそな銀行の公式サイト「円預金金利」では、2026年10月28日現在の普通預金金利を年0.400%と案内しています。表示されている金利は税引前の年利です。2026年11月2日からの改定が実施されると、年0.500%になります。
今回の変更は、金利が年0.100ポイント上がるものです。現在の金利に対しては25%の引き上げに相当します。ただし、利息が預金残高の25%増えるという意味ではなく、年0.400%から年0.500%へ変更されるということです。
りそなホールディングスが2026年9月24日に公表した「各種預金金利の引き上げについて」では、りそな銀行、埼玉りそな銀行、関西みらい銀行、みなと銀行の4行について、普通預金金利を同じ条件で引き上げる予定が示されています。
重要なのは、10月28日と11月2日以降では適用金利が異なる点です。11月2日は改定予定日であり、10月28日時点ですでに年0.500%が適用されているわけではありません。実際に預け入れている期間の金利を確認する必要があります。
また、普通預金金利は固定されているわけではありません。りそな銀行の公式案内でも、金利情勢などによって適用金利を変更する場合があると説明されています。今回の改定後も、将来にわたって年0.500%が保証されるわけではありません。
【100万円でいくら増える?】改定前後の利息と税引後の受取額を比較
普通預金金利の引き上げによる影響を把握するには、金利の数字だけでなく、実際に受け取れる利息に置き換えて考えると分かりやすくなります。
以下は、預金残高が1年間変わらず、各金利が1年間を通して適用されたと仮定した概算です。個人の預金利息にかかる税率を20.315%として計算しています。実際の受取額は、銀行所定の利息計算や税額の端数処理などにより異なる場合があります。
| 預金残高 | 年0.400%の税引前利息 | 年0.400%の税引後目安 | 年0.500%の税引前利息 | 年0.500%の税引後目安 |
|---|---|---|---|---|
| 10万円 | 400円 | 約318円 | 500円 | 約398円 |
| 100万円 | 4,000円 | 約3,187円 | 5,000円 | 約3,984円 |
| 300万円 | 12,000円 | 約9,562円 | 15,000円 | 約11,952円 |
| 1,000万円 | 40,000円 | 約31,874円 | 50,000円 | 約39,842円 |
※税引後の金額は、利息に20.315%の税率を適用した概算です。端数処理や実際の利息計算期間によって、口座に入金される金額と一致しない場合があります。
100万円を例にすると、税引前の年間利息は4,000円から5,000円へ増えます。税引後の受取額は概算で約3,187円から約3,984円となり、差額は年間約797円です。
つまり、金利が25%上昇しても、100万円の預金から得られる利息の増加は年間1,000円程度の税引前収入にとどまります。生活費や急な出費に備える資金を預けておく場合には意味のある改善ですが、預金利息だけで大きな資産増加を期待するのは現実的ではありません。
一方、預金残高が1,000万円なら、同じ条件で税引前の利息は年間10,000円増えます。預金額が大きいほど金利差による影響も大きくなるため、まとまった資金を普通預金に置いている人ほど、改定後の金利や他行の条件を比較する意味があります。
【利息の計算方法】りそな銀行の普通預金で税引後の受取額が決まる仕組み
りそな銀行の普通預金利息は、預金残高と適用金利、預入期間などによって決まります。金利は年利で表示されるため、年0.500%だからといって、預金残高の0.500%が毎月入金されるわけではありません。
年間の利息を概算するときは、次の式を使います。
税引前利息の概算 = 預金残高 × 年利率 × 預入期間
預入期間を1年とすれば、100万円に年0.500%を掛けることで、税引前の利息は5,000円となります。半年間だけ同じ金利が適用されると仮定した場合は、単純計算で約2,500円です。
ただし、実際の普通預金では、預金残高が日々変わることがあります。給料の入金や家賃の引き落とし、日常の買い物などで残高が変動すれば、利息の計算対象となる金額も変わります。また、計算期間中に金利が改定された場合は、各期間に適用される金利を考慮する必要があります。
そのため、年間を通して同じ金額を預け続けるケースと、給与振込口座として日常的に入出金するケースでは、同じ年利率でも受取利息が異なります。
税引後の受取額を計算するときは、税金も忘れてはいけません。一般的な個人の預金利息には、所得税および復興特別所得税15.315%と住民税5%を合わせた20.315%が源泉徴収されます。税引前の利息がそのまま手元に残るわけではありません。
なお、年0.500%という表示は、物価上昇率を差し引いた実質的な収益率を意味するものでもありません。物価が預金金利を上回るペースで上昇すれば、預金残高が増えていても、購入できる商品やサービスの量は実質的に減る可能性があります。
普通預金は、必要なときに使える資金を置いておく目的に適した商品です。利息を増やすことだけを目的にするのではなく、生活費や緊急時の資金を確保しながら、余裕資金の預け方を考えることが大切です。
【定期預金と比較】普通預金のままか、満期まで預けるか
りそな銀行の普通預金金利が年0.500%に引き上げられる予定である一方、2026年10月28日現在の公式金利一覧では、スーパー定期の金利は預入期間によって異なります。1年ものは年0.500%、5年ものは年1.000%です。いずれも税引前の年利です。
この比較で注目したいのは、11月2日以降の普通預金金利と、現時点で案内されている1年もの定期預金の金利が、いずれも年0.500%である点です。ただし、普通預金は変動金利である一方、定期預金は契約時の適用金利や満期までの条件を確認する必要があります。定期預金の金利は改定される可能性があるため、実際の預入時に最新情報を確認してください。
5年ものの年1.000%という金利は、普通預金の年0.500%を上回ります。しかし、単純に金利の高い商品を選べばよいとは限りません。預入期間中に資金を使う予定があるかどうかによって、適した商品は変わります。
普通預金が向いているのは、いつ使うか分からない資金を保有する人です。生活費、近い将来に使う予定のお金、急な医療費や修繕費などの備えは、必要なタイミングで引き出せることに価値があります。
定期預金を検討しやすいのは、当面使う予定のない資金がある人です。まとまった資金を一定期間預けられるなら、普通預金より高い金利が設定された商品を選べる場合があります。ただし、中途解約時の適用利率や商品ごとの条件を事前に確認しましょう。
例えば、100万円を年0.500%の普通預金に1年間置いた場合、税引前の利息は単純計算で5,000円です。同額を年1.000%の定期預金に1年間預けられる条件であれば、税引前の利息は10,000円となります。ただし、りそな銀行の2026年10月28日現在の1年ものスーパー定期は年0.500%であり、年1.000%は5年ものの金利です。期間の異なる商品を同じ条件として比較しないことが重要です。
また、定期預金の金利が高くても、預けている間に市場金利がさらに上昇した場合、契約済みの預金には新しい金利が自動的に適用されるわけではありません。反対に、市場金利が低下した場合には、契約時の金利が相対的に有利になる可能性もあります。
普通預金と定期預金は、どちらか一方にすべての資金を集中させる必要はありません。近いうちに使う資金は普通預金に残し、使う時期が決まっていない余裕資金については、預入期間や金利を比較しながら定期預金を検討する方法もあります。
【なぜ金利が引き上げられる?】りそな銀行の改定理由と2026年の推移
りそな銀行の普通預金金利は、2026年に入ってから段階的に引き上げられています。りそなホールディングスの公式発表を時系列で見ると、2025年末から2026年11月にかけて、普通預金金利がどのように変わってきたのかが分かります。
2025年12月22日の発表では、普通預金金利を年0.200%から年0.300%へ引き上げ、2026年2月2日から適用することが公表されました。続いて、2026年6月17日の発表では年0.300%から年0.400%への引き上げが示され、8月3日に適用されています。そして、9月24日には年0.400%から年0.500%へ引き上げ、11月2日から適用する予定が公表されました。
この経緯から、2026年初めの年0.200%と比べると、11月2日の予定金利は2.5倍になります。ただし、これは金利の倍率であり、利息の絶対額が大きくなるかどうかは預金残高と預入期間によって決まります。
金利改定の背景を考えるうえでは、日本銀行の金融政策も重要です。日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート・オーバーナイト物の誘導目標を従来の年1.0%程度から年1.25%程度へ引き上げることを決めました。
政策金利の上昇は、市場金利や銀行間の資金取引、貸出金利、預金金利などに影響を及ぼします。銀行にとって預金は資金調達の一つであり、金利環境の変化は預金商品を含む各種金融サービスの金利設定を見直す要因になります。りそな銀行の普通預金金利引き上げも、こうした金融環境の変化と合わせて理解する必要があります。
ただし、りそなグループの預金金利引き上げに関する各発表は、変更前後の金利と適用日を示したものです。今回の普通預金金利の改定について、個別の判断要因をすべて説明したものではありません。日本銀行の政策変更は重要な背景ですが、それだけで銀行の金利設定の全過程を説明できるわけではありません。
また、りそなグループでは預金金利だけでなく、貸出金利の基準となる短期プライムレートについても改定が公表されています。2026年11月2日から、りそな銀行と埼玉りそな銀行は年2.625%から年2.875%へ、関西みらい銀行は年3.450%から年3.700%へ、みなと銀行は年2.700%から年2.950%へ、それぞれ引き上げる予定です。
預金金利の上昇は預金者にとって利息収入の増加につながりますが、貸出金利の変化は借入れをしている人にとって別の影響をもたらす可能性があります。金利上昇を家計全体で捉えるには、預金とローンを分けて考えることが欠かせません。
【評判と預け先選び】りそな銀行・埼玉りそな銀行・関西みらい銀行・みなと銀行の違い
りそな銀行の普通預金金利について調べる人には、現在の金利だけでなく、銀行の使いやすさや、ほかの銀行と比べてどの程度有利なのかを知りたい人もいるでしょう。
金利面では、りそな銀行の公式発表で、埼玉りそな銀行、関西みらい銀行、みなと銀行の4行が同じ改定内容を公表しています。2026年10月28日現在の普通預金金利は年0.400%で、11月2日から年0.500%へ引き上げる予定です。普通預金の標準金利については、グループ内で大きな差を設けた改定ではありません。
一方、4行はそれぞれ異なる銀行です。利用できる店舗やATM、日常の決済との相性、給与振込口座としての使い勝手などは、利用者の生活圏や取引内容によって異なります。金利が同じであれば、こうした実用面を比較する意味が大きくなります。
埼玉りそな銀行の普通預金金利を調べている人は、りそな銀行と同じ改定日・改定幅が案内されている点を確認するとよいでしょう。関西みらい銀行やみなと銀行についても、普通預金の標準金利だけでなく、各行の円預金金利一覧で定期預金の商品条件を確認することが大切です。
また、りそな銀行の金利に関する評判を判断するときは、個人の感想と金利の客観的な条件を分けて考える必要があります。使いやすさに関する評価が高いことと、普通預金金利がほかの銀行より高いことは別の問題です。金利の優劣を判断するなら、同じ日付、同じ預入額、同じ預入期間、同じ税引前・税引後の条件で比べる必要があります。
預け先を選ぶ際には、次のような基準が参考になります。
- 日常の決済を重視する人:給与振込、公共料金の引き落とし、ATMの利用場所、振込手数料などを確認する。
- 利息を少しでも増やしたい人:普通預金の標準金利だけでなく、定期預金や他行の預金商品も同じ条件で比較する。
- 急な出費に備えたい人:すぐに引き出せる資金を普通預金に確保し、使う予定のない余裕資金を別に管理する。
- まとまった預金を持つ人:金利差による利息の増加額を計算し、資金を分けて預ける必要性や預金保険制度の対象範囲も確認する。
特に、普通預金金利の比較では「最も高い金利」という数字だけを見て判断しないことが重要です。高い金利が特定の残高までしか適用されない商品や、口座開設・取引などの条件を満たす必要がある商品もあります。表示された金利が自分の預金額に適用されるのか、通常の金利なのか、期間限定の優遇なのかを確認してから判断しましょう。
【普通預金金利りそな】に関するよくある質問(FAQ)
Q1:りそな銀行の普通預金金利は2026年10月28日現在、何%ですか?
A1:りそな銀行の公式サイトによると、2026年10月28日現在は年0.400%(税引前)です。2026年11月2日からは年0.500%へ引き上げられる予定です。
Q2:りそな銀行に100万円を預けると、1年間で利息はいくら受け取れますか?
A2:年0.400%が1年間適用される場合、税引前の利息は約4,000円です。年0.500%なら約5,000円となります。税率20.315%を前提とした税引後の受取額は、それぞれ約3,187円、約3,984円が目安です。実際の金額は残高や適用金利、銀行所定の計算方法によって変わります。
Q3:11月2日の金利改定に合わせて、預金を別の銀行へ移すべきですか?
A3:必ずしも移す必要はありません。りそな銀行の普通預金金利は年0.500%へ引き上げられる予定ですが、預け先を変更するかどうかは、他行の金利、優遇条件、手数料、日常の使いやすさなどを含めて判断するのが適切です。金利差によって得られる年間の利息増加額を計算し、口座を変更する手間に見合うか検討しましょう。
りそな銀行の普通預金金利は、2026年10月28日現在、年0.400%(税引前)です。2026年9月24日の公式発表では、11月2日から年0.500%へ引き上げる予定が示されています。2026年初めの年0.200%から段階的に上昇しており、金利環境の変化が預金商品の条件にも反映されています。
ただし、金利の上昇がそのまま大きな収入増につながるわけではありません。100万円を1年間預けた場合の税引前利息は4,000円から5,000円へ増えますが、税引後の増加額は概算で年間約797円です。預金残高が大きいほど金利差の影響も大きくなるため、資金の規模に応じて比較が必要です。
預け先を選ぶ際は、普通預金と定期預金の金利を比較するだけでなく、資金をいつ使うのか、途中で引き出す可能性があるのか、手数料や口座の使い勝手に不満がないかも確認しましょう。普通預金には流動性という利点があり、定期預金には一定期間の資金を預けることで、より高い金利を得られる可能性があります。
今後も金融政策や市場金利の変化によって、普通預金金利や定期預金金利が改定される可能性があります。りそな銀行の公式金利一覧を確認しながら、改定前後の利息、税引後の受取額、資金の使い道を基準に判断することが、納得できる預け先選びにつながります。